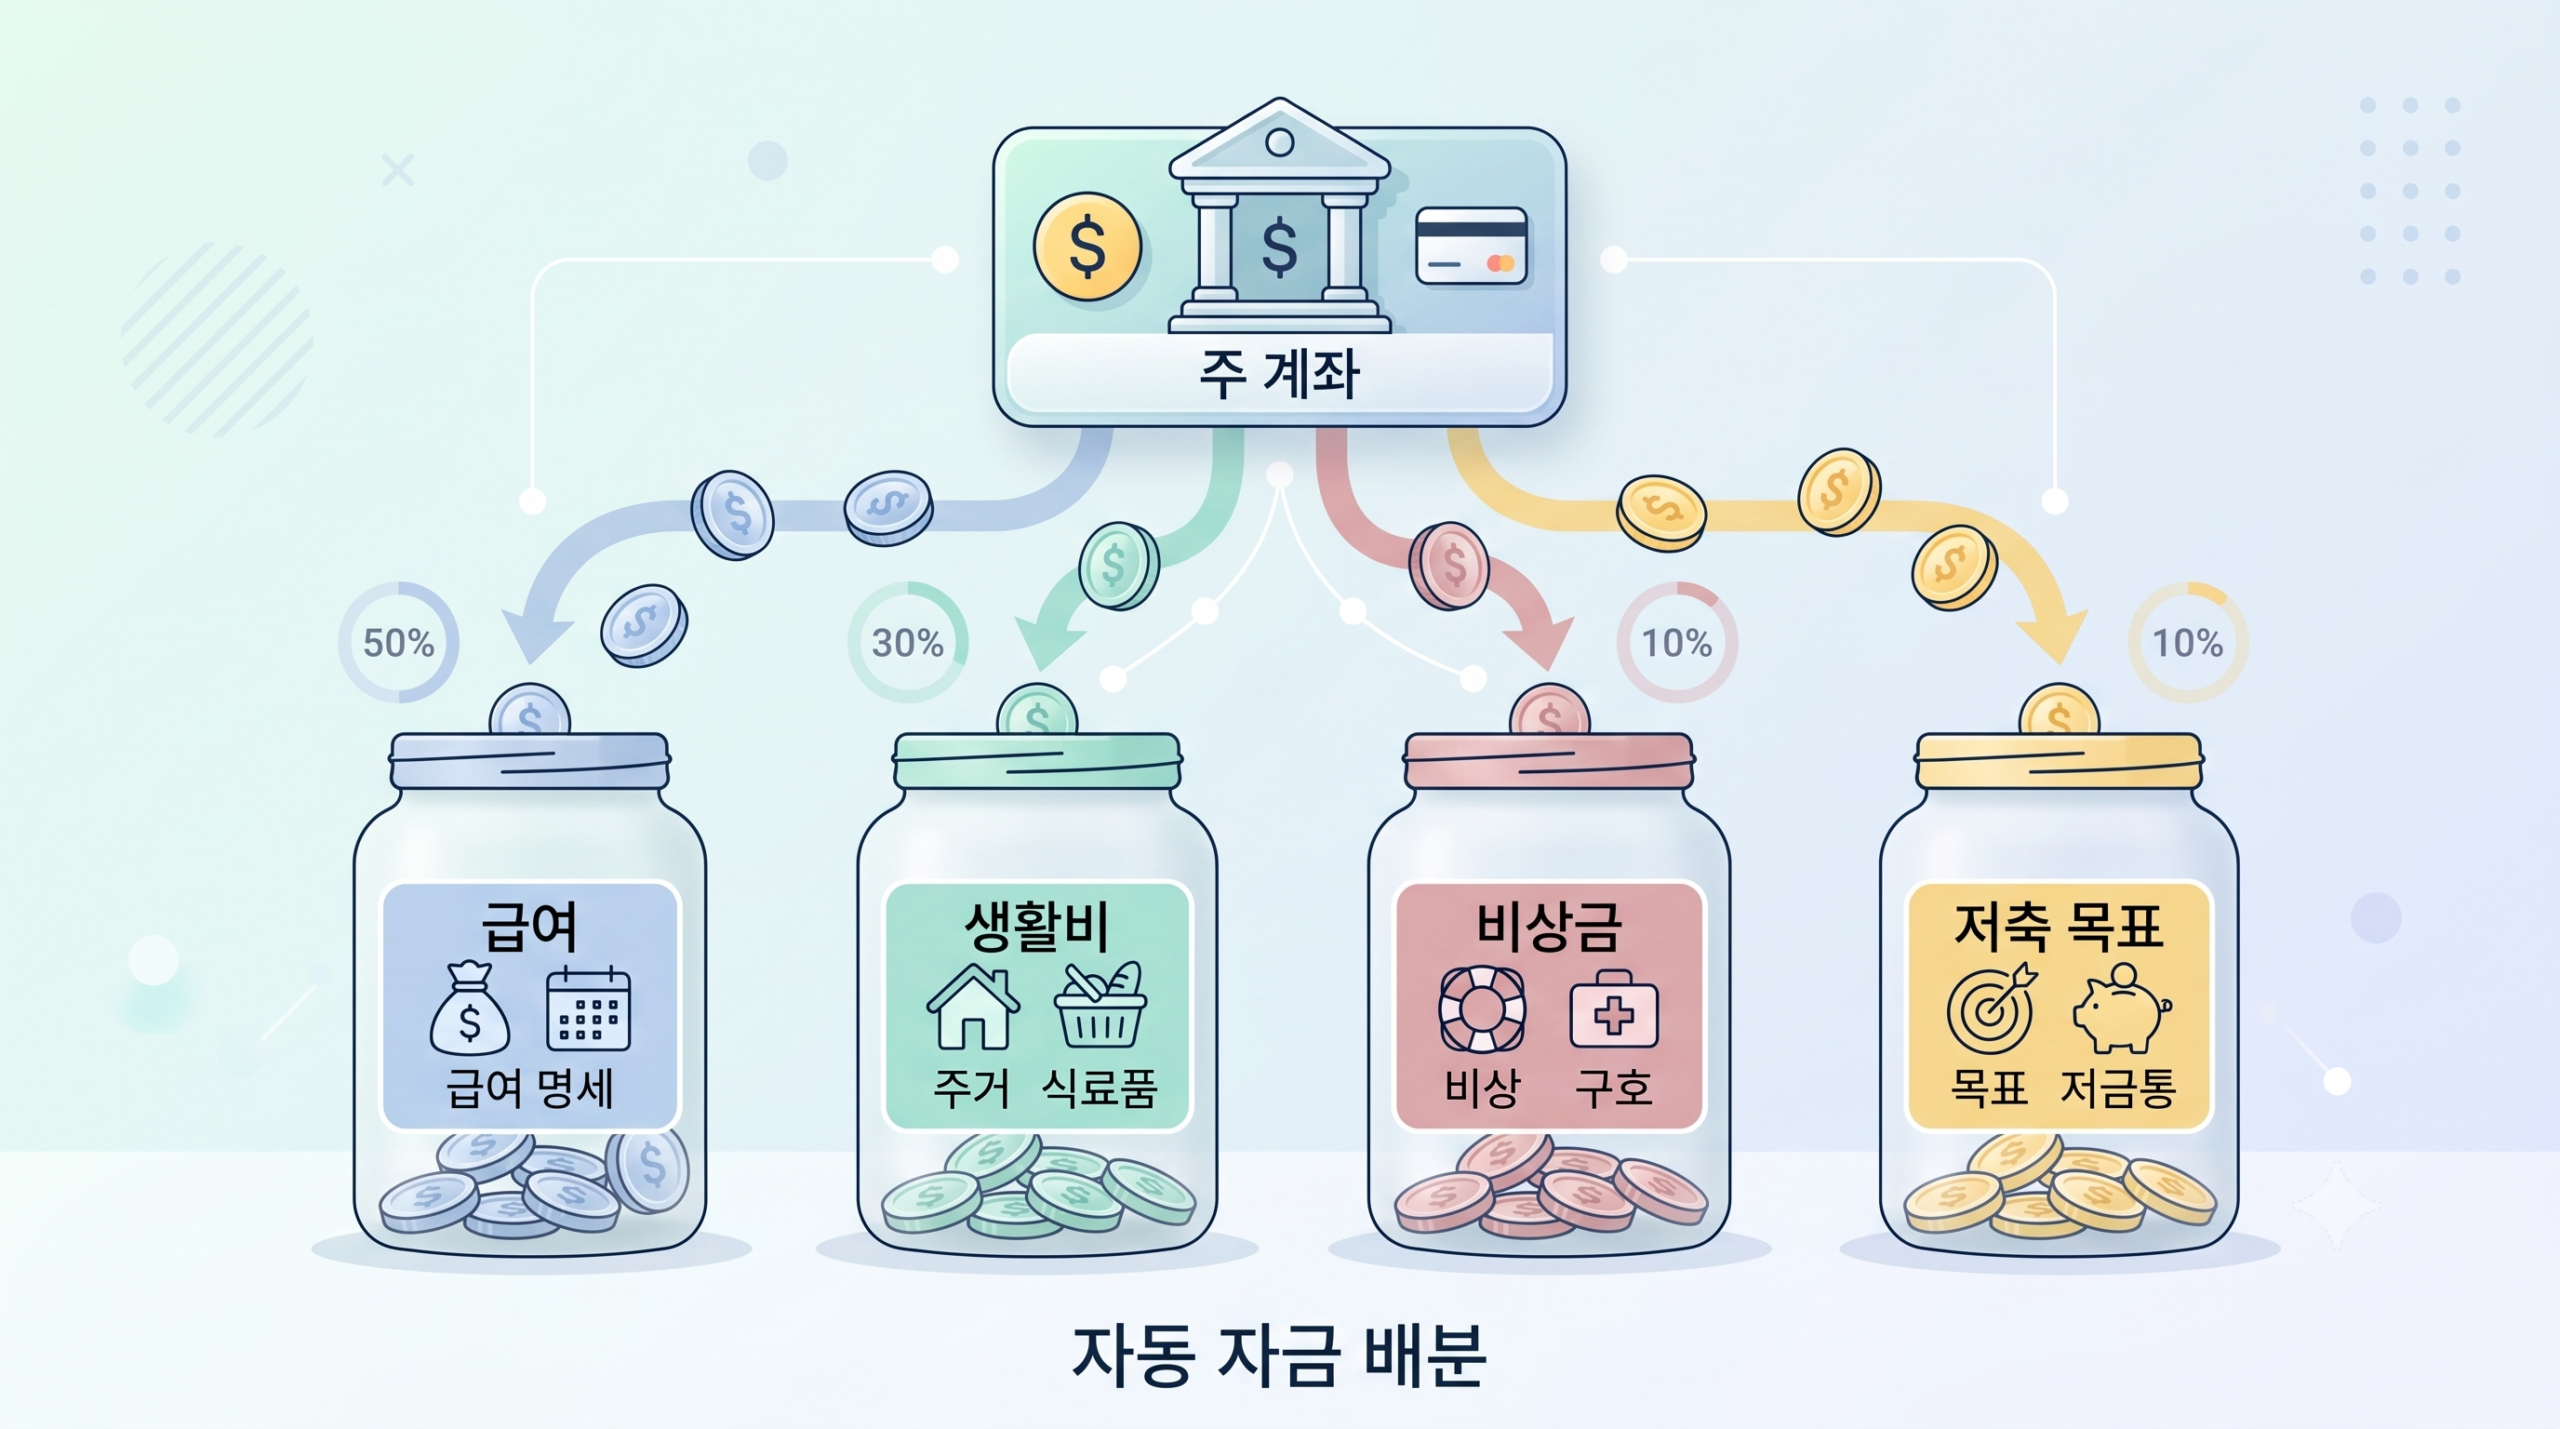
1. 들어가며: 왜 ‘통장 쪼개기’가 월급 관리의 필수 정석일까?
매달 월급이 들어오지만, 통장을 스쳐 지나가듯 순식간에 사라지는 경험을 해보셨을 것입니다. 많은 사회초년생이 재테크의 첫걸음으로 주식이나 코인 등 거창한 투자를 떠올리지만, 자산 관리 전문가들이 공통으로 강조하는 가장 확실한 1순위 방법은 바로 ‘통장 쪼개기’입니다.
통장 쪼개기란 하나의 통장에 머물러 있는 월급을 용도에 맞게 여러 통장으로 분산시키는 시스템을 말합니다. 행동경제학적 관점에서 볼 때, 돈에 꼬리표(용도)를 달아두면 심리적인 저지선이 생겨 불필요한 충동구매를 막고 계획적인 지출을 가능하게 합니다. 이 글에서는 누구나 쉽게 따라 할 수 있는 4단계 통장 쪼개기 공식과, 이를 실천하는 데 가장 유용한 시중 인터넷 전문은행 앱들의 객관적인 특징을 비교해 보겠습니다.
2. 사회초년생을 위한 현실적인 통장 쪼개기 4단계 시스템
전문가들이 권장하는 통장 쪼개기의 기본 구조는 수입과 지출의 흐름을 4가지로 통제하는 것입니다.
1단계: 급여 통장 (수입 및 고정 지출 관리)
모든 수입이 들어오는 베이스캠프입니다. 월급이 입금되면 통신비, 교통비, 공과금, 대출 이자 등 매달 숨만 쉬어도 나가는 ‘고정 지출’이 이 통장에서 자동으로 이체되도록 설정해야 합니다. 급여 통장은 잔고가 ‘0원’이 되도록 유지하는 것이 핵심입니다. 남은 돈은 목적에 맞게 다른 통장으로 즉시 이체해야 합니다.
2단계: 생활비 통장 (변동 지출 관리)
식비, 커피값, 문화생활비 등 매달 금액이 달라지는 ‘변동 지출’을 관리하는 통장입니다. 한 달 예산을 미리 정해두고, 급여 통장에서 해당 금액만 이체하여 사용합니다. 신용카드보다는 이 통장에 연결된 체크카드를 사용하여 잔고 내에서만 소비하는 습관을 들이는 것이 좋습니다.
3단계: 비상금 통장 (예비 자금 및 파킹통장)
경조사, 병원비, 가전제품 교체 등 예상치 못한 지출에 대비하는 방어막입니다. 보통 월급의 1~3배 정도의 금액을 넣어두는 것을 권장합니다. 비상금은 언제든 빼서 쓸 수 있어야 하므로, 하루만 맡겨도 이자를 주는 ‘파킹통장(수시입출금 통장)’을 활용하는 것이 자산 증식에 절대적으로 유리합니다.
4단계: 저축/투자 통장 (목돈 마련)
급여 통장에서 고정 지출과 생활비, 비상금을 제외하고 남은 돈을 모두 모으는 통장입니다. 적금, 예금, 주식, 펀드 등 자신의 투자 성향에 맞는 금융 상품으로 자동이체되도록 설정하여 ‘선 저축, 후 지출’ 시스템을 완성합니다.
3. 핵심 도구: 비상금 관리를 위한 파킹통장 앱 3종 객관적 비교
통장 쪼개기의 성패는 3단계인 ‘비상금 통장’을 얼마나 효율적으로 관리하느냐에 달려 있습니다. 일반 시중 은행의 입출금 통장은 기본 금리가 매우 낮은 편이지만, 인터넷 전문은행의 ‘파킹통장’을 활용하면 조건 없이 상대적으로 높은 금리를 매일 또는 매월 복리로 받을 수 있습니다.
접근성이 뛰어나고 직관적인 UI를 제공하는 대표적인 인터넷 은행 3곳의 파킹통장 기능을 객관적으로 비교해 보았습니다.
① 토스뱅크 (Toss Bank) – ‘토스뱅크 통장’
- 특징: 복잡한 조건이나 별도의 금고(파킹) 개설 없이, 기본 입출금 통장 하나만으로도 파킹통장의 혜택을 누릴 수 있습니다.
- 장점: ‘지금 이자 받기’ 기능을 통해 사용자가 원할 때 매일 이자를 받을 수 있어 일일 복리 효과를 직관적으로 체감할 수 있습니다. UI가 매우 직관적이라 금융 앱에 익숙하지 않은 사람도 쉽게 사용할 수 있습니다.
- 추천 대상: 앱 하나로 모든 것을 단순하게 관리하고 싶고, 매일 이자가 쌓이는 즐거움을 느끼며 저축 동기를 부여받고 싶은 분에게 적합합니다.
② 카카오뱅크 (KakaoBank) – ‘세이프박스’
- 특징: 일반 입출금 통장 안에 별도의 금고인 ‘세이프박스’를 생성하여 자금을 분리 보관하는 시스템입니다.
- 장점: 전국민이 사용하는 카카오톡과의 연동성이 뛰어나 접근성이 매우 좋습니다. 슬라이더 위젯을 통해 손가락으로 드래그하여 보관 금액을 직관적으로 조절할 수 있는 사용자 경험(UX)이 훌륭합니다. 결제나 이체가 불가능하게 자물쇠를 채워두는 효과가 있어 충동적인 지출을 막는 데 유리합니다.
- 추천 대상: 평소 카카오 생태계를 주로 이용하며, 생활비와 비상금을 물리적으로 엄격하게 분리하여 충동구매를 방지하고 싶은 분에게 추천합니다.
③ 케이뱅크 (K-Bank) – ‘플러스박스’
- 특징: 최대 10개까지 플러스박스를 쪼개어 만들 수 있어, 통장 안에서 또다시 용도별로 자금을 나누는 이른바 ‘다중 쪼개기’가 가능합니다.
- 장점: 비상금, 여행 자금, 경조사비, 전자기기 구매 비용 등 세부 목적별로 자금을 나누어 관리하기에 최적화되어 있습니다. 일반적으로 타 인터넷 전문은행 대비 기본 금리가 약간 더 높게 책정되는 경향이 있어 수익성 면에서 유리할 수 있습니다.
- 추천 대상: 뚜렷한 재무 목표를 가지고 목적별로 자금을 더욱 세분화하여 체계적으로 관리하고 싶은 계획적인 분에게 안성맞춤입니다.

4. 추가 팁: 가계부 앱으로 변동 지출 완벽하게 통제하기
통장을 쪼개는 것만으로 부족하다면, 나의 지출 패턴을 자동으로 분석해 주는 스마트 가계부 앱을 연동하는 것을 추천합니다. 최근 출시된 대부분의 핀테크 앱(뱅크샐러드, 토스 등)은 마이데이터 연동을 통해 모든 카드 결제 내역과 계좌 이체 내역을 자동으로 분류해 줍니다.
내가 식비나 쇼핑에 한 달 예산 중 얼마를 썼는지 카테고리별로 실시간 확인이 가능합니다. 이러한 데이터 시각화 도구를 활용하면 2단계 생활비 통장의 예산이 초과하는 것을 사전에 방지하고 낭비되는 지출을 완벽하게 통제할 수 있습니다.
5. 결론: 나에게 맞는 도구로 오늘 당장 시작하세요
월급 관리는 완벽하고 거창한 계획을 세우는 것보다, 작고 현실적인 시스템을 당장 구축하는 실행력이 훨씬 중요합니다. 앞서 살펴본 4단계 통장 쪼개기 원리를 이해했다면, 오늘 당장 스마트폰을 열어 나만의 비상금을 보관할 파킹통장 앱을 선택해 보시기 바랍니다.
토스뱅크의 단순함, 카카오뱅크의 직관적인 금고 분리 보관, 케이뱅크의 다중 목적 관리 등 객관적인 특징을 비교해 보시고 나의 금융 라이프스타일에 가장 잘 맞는 도구를 하나 선택하여 스마트한 월급 관리를 시작해 보세요!